
Kapital, valyuta və əmtəə bazarlarının icmalı 12 – 16 oktyabr 2026-cı il
HƏFTƏNİN XÜLASƏSİ
ABŞ kapital bazarı: İnflyasiya narahatlıqları və süni intellekt şirkətlərinin səhmlərinin kütləvi satışları fonunda NASDAQ 4,48%, S&P 500 isə 1,95% azalmışdır, Dow Jones 0,67% yüksəlmişdir. Texnologiya sahəsinin şirkətlərinin səhmləri və, ümumilikdə, artım səhmləri təzyiq altında qalmışdır.
Valyuta bazarı: Artan inflyasiya göstəricilərinə baxmayaraq FED-in rəhbəri Kevin Uorşun təmkinli çıxışı fonunda ABŞ dolları həm avroya, həm də Yaponiya yeninə qarşı zəifləmişdir.
Əmtəə bazarları: Hörmüz boğazında geosiyasi gərginlik və ABŞ-da xam neft ehtiyatlarının və neft hasilatının azalması neftin dünya bazarındakı qiymətini artırmışdır. Qızıl həftəni cüzi eniş ilə başa vurmuşdur. Geosiyasi amil qızılı dəstəkləsə də, ABŞ-dakı yüksək inflyasiya göstəriciləri qızılın qiymətinə mənfi təsir etmişdir.
KAPİTAL BAZARLARI
Azərbaycan kapital bazarı
Dövlət qiymətli kağızları
13 oktyabr 2026-cı il tarixində Bakı Fond Birjasında kupon (faiz) dərəcəsi 7% tədavül müddəti 3 il olan dövlət ortamüddətli istiqrazlarının yerləşdirilməsi üzrə hərrac keçirilmişdir. Hərracda 11 investor iştirak etmiş və tələb təklifdən 305% çox olmuşdur. Maliyyə Nazirliyinin qərarına əsasən kəsmə gəlirlilik 7,25% olaraq müəyyən edilmiş, alış sifarişlərinin 75%-i daha yuxarı gəlirliliklə təqdim edildiyindən hərrac nəticəsində təmin edilməmişdir. Ümumilikdə, təmin edilmiş sifarişlər üzrə ortaölçülmüş gəlirlilik 7,2496% təşkil etmişdir ki, bu da əvvəlki analoji hərracın nəticəsi ilə müqayisədə 0,0652 faiz bəndi çox olmuşdur.
Qeyd edək ki, 15 oktyabr 2026-cı il tarixində Bakı Fond Birjasında kupon (faiz) dərəcəsi 7%, tədavül müddəti 3 il olan dövlət ortamüddətli istiqrazlarının yerləşdirilməsi üzrə hərrac keçiriləcəkdir. Hərraca çıxarılacaq istiqrazların həcmi 200 milyon manat təşkil edəcəkdir.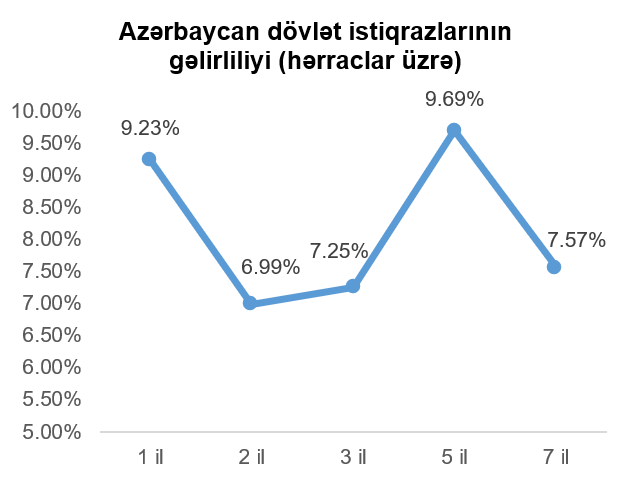
Korporativ qiymətli kağızlar
12 oktyabr 2026-cı il tarixində Bakı Fond Birjasında BOKT "International" ASC-nin nominal dəyəri 100 manat, ümumi buraxılış həcmi 2 milyon manat, illik gəlirlilik (kupon) faizi 15%, ödəmə tezliyi hər ayda bir dəfə, tədavül müddəti isə 2 il olan təmin edilməmiş istiqrazlarının yerləşdirilməsi rəqabətli hərrac üsulu ilə həyata keçirilmişdir. Hərracda 100 investor iştirak etmiş və tam həcmdə yerləşdirilmiş istiqrazlar üzrə ortaçəkili gəlirlilik 15% təşkil etmişdir.
13 oktyabr 2026-cı il tarixində Bakı Fond Birjasının Listinq Komitəsinin qərarı ilə "ZİRAAT BANK AZƏRBAYCAN" ASC-nin nominal dəyəri 100 manat, ümumi buraxılış həcmi 15 milyon manat, illik gəlirlilik (kupon) faizi 10%, ödəmə tezliyi hər 3 ayda bir dəfə, tədavül müddəti isə 1 il olan təmin edilməmiş istiqrazlarının ticarətə buraxılması üçün “Ticarətə İcazə” qərarı verilmişdir. Qeyd olunan istiqrazların yerləşdirilməsi abunə yazılışı əsasında həyata keçiriləcək. Abunə yazılışı 16 – 29 oktyabr 2026-cı il tarixlərində baş tutacaq, istiqrazların yerləşdirilməsi isə 30 oktyabr 2026-cı il tarixində həyata keçiriləcəkdir.
13 oktyabr 2026-cı il tarixində Bakı Fond Birjasının Listinq Komitəsinin qərarı ilə "FINCA Azerbaijan" MM QBKT-nin nominal dəyəri 100 manat, ümumi buraxılış həcmi 2 milyon manat, illik gəlirlilik (kupon) faizi 15%, ödəmə tezliyi hər 3 ayda bir dəfə, tədavül müddəti isə 18 ay olan təmin edilməmiş istiqrazlarının ticarətə buraxılması üçün “Ticarətə İcazə” qərarı verilmişdir. Qeyd olunan istiqrazların yerləşdirilməsi 20 oktyabr 2026-cı il tarixində birqiymətli hərrac üsulu ilə həyata keçiriləcəkdir.
15 oktyabr 2026-cı il tarixində Bakı Fond Birjasında "AZƏRMAŞ GROUP" MMC-nin nominal dəyəri 1 000 manat, ümumi buraxılış həcmi 10 milyon manat, illik gəlirlilik (kupon) faizi 13%, ödəmə tezliyi hər 3 ayda bir dəfə, tədavül müddəti isə 3 il olan təmin edilməmiş istiqrazlarının yerləşdirilməsi rəqabətli hərrac üsulu ilə həyata keçirilmişdir. Hərracda 71 investor iştirak etmiş və tam həcmdə yerləşdirilmiş istiqrazlar üzrə ortaçəkili gəlirlilik 13% təşkil etmişdir.
15 oktyabr 2026-cı il tarixində Bakı Fond Birjasının Listinq Komitəsinin qərarı ilə BOKT "International" ASC-nin nominal dəyəri 100 manat, ümumi buraxılış həcmi 1 milyon manat, illik gəlirlilik faizi 15%, ödəmə tezliyi hər ayda bir dəfə, tədavül müddəti isə 2 il olan təmin edilməmiş istiqrazlarının ticarətə buraxılması üçün “Ticarətə İcazə” qərarı verilmişdir. Qeyd olunan istiqrazların yerləşdirilməsi rəqabətli hərrac üsulu ilə həyata keçiriləcək və hərracın tarixi emitent tərəfindən bildiriləcəkdir.
ABŞ kapital bazarı
Ötən həftə ABŞ iqtisadiyyatında qiymət dinamikasını əks etdirən makroiqtisadi göstəricilərin dərci diqqət cəlb etmişdir. Cari ilin sentyabr ayı üzrə istehlak qiymətləri indeksi (CPI) aylıq əsasda əvvəlki aya nisbətdə 0,2 faiz bəndi artaraq proqnoz edildiyi kimi 0,6% olaraq açıqlanmışdır. İllik əsasda CPI indeksi isə isə proqnozları 0,1 faiz bəndi və əvvəlki ayın göstəricisini 0,3% üstələyərək 3,7% təşkil etmişdir. Vurğulamaq lazımdır ki, ABŞ-da aylıq 9,1% artan benzin qiymətləri CPI indeksindəki artımın yarıdan çoxuna səbəb olmuşdur. Volatil qida və enerji qiymətləri xaric baza CPI indeksi də, həmçinin, proqnozları üstələmişdir. Aylıq əsasda baza CPI indeksi əvvəlki ay olduğu kimi 0,3% olaraq açıqlanmışdır ki, bu proqnoz edilən səviyyədən 0,1 faiz bəndi çox olmuşdur. İllik əsasda isə baza CPI indeksi proqnozları 0,1 faiz bəndi və əvvəlki ayın analoji göstəricisini 0,3 faiz bəndi üstələyərək 3,7% təşkil etmişdir. CPI indeksinin göstərdiyi kimi ABŞ iqtisadiyyatında qiymətlərin “qızışmasına” işarə edən bir başqa makroiqtisadi göstərici istehsalçı qiymətləri indeksi (PPI) olmuşdur. Belə ki, aylıq əsasda cari ilin sentyabr ayı üzrə PPI göstəricisi kəskin artaraq 1,3% səviyyəsində açıqlanmışdır ki, bu da proqnoz edilən səviyyədən 0,7 faiz bəndi, əvvəlki ayın analoji göstəricisindən isə 0,8 faiz bəndi çox olmuşdur. İllik əsasda PPI indeksi də proqnozları və əvvəlki ayın analoji göstəricisini tutarlı şəkildə üstələyərək (müvafiq olaraq 0,9 və 0,7 faiz bəndi) 6,3% təşkil etmişdir. Volatil qida və enerji qiymətləri istisna baza PPI indeksi də bir xeyli artım nümayiş etdirmişdir. Aylıq əsasda baza PPI göstəricisi proqnozlardan 0,4 faiz bəndi, əvvəlki ayın analoji göstəricisnindən isə 0,5 faiz bəndi çox olaraq 0,7% səviyyəsində açıqlanmışdır. İllik əsasda 5% səviyyəsində dərc edilən PPI indeksi də proqnozları 0,6 faiz bəndi, əvvəlki ayın analoji göstəricisini isə 0,2 üstələmişdir. PPI indeksinin CPI indeksinə nisbətdə qiymət dinamikasının daha erkən işarəsi olduğunu nəzərə alsaq, ABŞ iqtisadiyyatında inflyasiya təzyiqlərinin toplanmasını qeyd etmək olar.
Son həftə ABŞ-da açıqlanan bir başqa makroiqtisadi göstərici pərakəndə satışların aylıq dinamikası (Retail Sales Advance) olmuşdur. Sözügedən göstəriciyə əsasən cari ilin sentyabr ayında ABŞ iqtisadiyyatındakı pərakəndə satış həcmində 0,8% faiz artım müşahidə edilmişdir ki, bu da bir ay əvvələ nisbətdə 0,5 faiz bəndi az olsa da, sentyabr üçün proqnoz edilən səviyyədən 0,5 faiz bəndi çox olmuşdur. Qeyd etmək lazımdır ki, pərakəndə satış həcmindəki artımın əsas daşıyıcısı yanacaq doldurma məntəqələrindəki satış həcmi olmuşdur. Ümumi daxili məhsulunun (ÜDM) hesablanmasında istifadə olunan və avtomobil, benzin, tikinti materialları və ictimai iaşə kimi dəyişkən kateqoriyalar xaric pərakəndə satışlar həcminin real dinamikasını əks etdirən baza satışlar həcmi (control group sales) sentyabr üzrə 0,1% artmışdır. Sözügedən göstərici proqnozlardan 0,2 faiz bəndi, avqust ayı üzrə analoji göstəricidən isə 1,1 faiz bəndi az olmuşdur.
Əmək bazarı göstəricisi olan işsizlik müavinətinə müraciət edənlərin sayında son həftə əhəmiyyətli dəyişiklik olmamışdır. 10 oktyabr 2026-cı il tarixində bitən həftə üzrə ilk dəfə işsizlik müavinətinə müraciət edənlərin sayı bir həftə əvvələ nisbətdə 1 min artaraq 199 min təşkil etsə də, bu say proqnoz ediləndən 205 minin altında qalmışdır. Əmək bazarı trendini bildirən və analitiklər üçün həftəlik göstəricisindən daha çox əhəmiyyət kəsb edən işsizlik müavinətinə müraciət edənlərin sayının dəyişən ortaçəkili dəyəri (moving average) isə son 4 həftəlik dövrdə reviziya edilmiş 203 min 25-dən 198 min 750-ə enmişdir.
Makroiqtisadi göstəricilərin inflyasiya təzyiqnin artmasına işarə etməsinə baxmayaraq ABŞ mərkəzi bankının (FED) sədri Kevin Uorş ötən həftəki çıxışı FED-in oktyabr ayında baş tutacaq gösrüşündə faiz dərəcələri ilə bağlı qərarına aydınlıq gətirməmişdir. Belə ki, Uorş öz çıxışında FED-in artıq görüşün nəticələrini əvvəlcədən müəyyənləşdirmək addımlarından uzaq duracağını bildirmişdir. Həmçinin, o, investorların FED-in görüşündən çox iqtisadiyyata fokuslanmağını istədiyini dilə gətirmişdir. Nəticə olaraq, maliyyə bazarının nüfuzlu qurumlarından olan “CME Group” tərəfindən “CME FedWatch Tool” bazar əsaslı alətinə əsasən “FED”-in oktyabr ayındakı görüşündə faiz dərəcələrinə artıracağına dair verilən ehtimallar 17% təşkil etmişdir. Qeyd edək ki, həftənin artan inflyasiya göstəricilərinə baxmayaraq bu ehtimal əvvəlki həftə ilə müqayisədə demək olar ki, dəyişməmişdir.
Həftənin makroiqtisadi göstəriciləri inflyasiya təzyiqlərinin mövcudluğunu büruzə verməyinə baxmayaraq, FED-in sədri Kevin Uorşun çıxışı fonunda oktyabr ayında ABŞ-da faiz dərəcələrinin artması ehtimalları zəmin qazanmamışdır. Bu isə öz növbəsində həftəiçi artmış ABŞ Xəzinədarlığı istiqrazıarının gəlirliliklərinin azalmasına səbəb olmuşdur. Vacib istinad göstəricisi (bençmark) kimi istifadə olunan 10 il tədavül müddətli ABŞ Xəzinədarlığı istiqrazının gəlirliliyi son həftə ərzində 0,15 faiz bəndi azalaraq illik 5,09% təşkil etmişdir.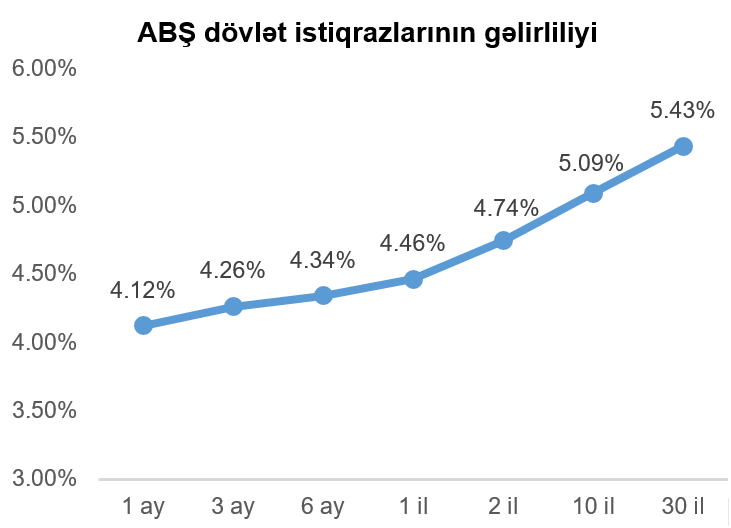
Ötən həftə ərzində süni intellekt (AI) sahəsi üzrə şirkətlərin səhmlərinin kütləvi satışı, artan enerji qiymətləri, açıqlanan inflyasiya göstəricilərinin gözlənilən səviyyədən yuxarı olması ABŞ fond bazarına mənfi təsir göstərmişdir. Texnologiya sahəsini izləyən “NASDAQ” fond bazarı indeksi 4,48% ilə ən çox dəyər itirən fond bazarı indeksi olmuşdur. Bir başqa tutarlı azalan fond bazarı indeksi kiçik bazar kapitalizasiyalı şirkətlərin səhmlərini təmsil edən “RUSSELL 2000” fond bazarı indeksi olmuşdur. (3,05%). “Dow Jones” 0,67% artmış, “artım” səhmləri gerilərkən, “dəyər” səhmləri yüksəlmişdir.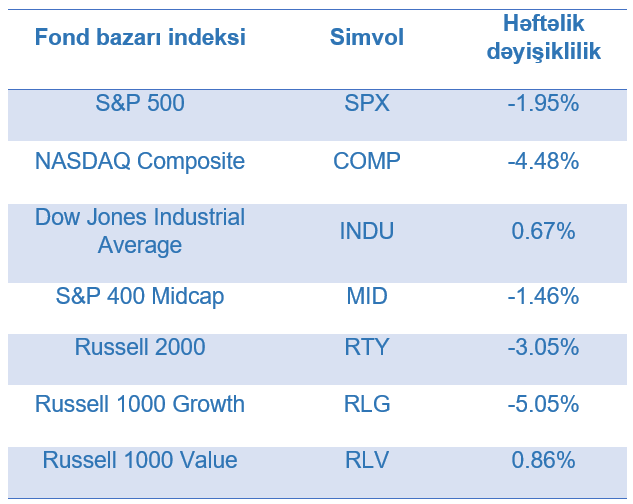
ABŞ-ın ən böyük fond bazarı indeksi olan “S&P 500” son həftə ərzində 1,95% enmişdir. Qeyd edək ki, indeksi təşkil edən əksər sahələr üzrə artım müşahidə edilmişdir. Ən çox artan qida məhsulları və pərakəndə ticarət (5,02%), energetika (4,86%) və səhiyyə (3,45%) sahələrini təmsil edən şirkətlərin səhmlərində olmuşdur. Ən çox azalan isə elektronika sənayesi və İKT (7,70%) sahəsinin göstəriciləri olmuşdur. Qeyd edək ki, indeksi təşkil edən əksər sahələr üzrə artım nümayiş müşahidə edilsə də, indeksdə rabitə xidmətləri, elektronika sənayesi və İKT sahələrinin cəmi çəkisinin 48%-ə yaxın olması sözügedən sahələrin geriləməsi ümumilikdə indeksin həftə ərzində enməsinə səbəb olmuşdur.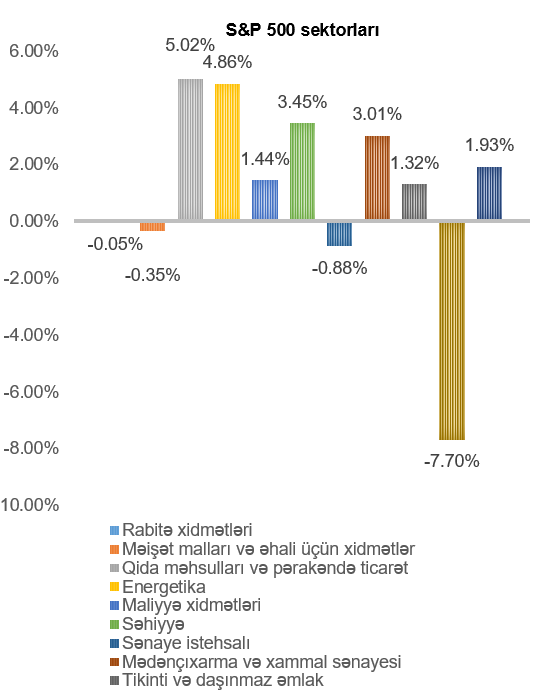
Geridə qoyduğumuz həftə AI sahəsi üzrə bazar əhval-ruhiyyəsi mənfiyə doğru yönəlmişdir. Artan inflyasiya təzyiqlərinin bərabərində gətirə biləcəyi yüksək faizlər mühiti investorlarda AI şirkətlərinin borclanmasına dair narahatlıqları artırmışdır. Bu hal bulud şirkəti olan və investorları arasında “Nvidia”-nın (ticarət simvolu: NVDA) olduğu “CoreWeave”-in (ticarət simvolu: CRWV) səhmlərinin kəskin satışında öz əksini tapmışdır. Son həftənin cümə axşamı kütləvi satış fonunda şirkətin səhmlərinin dəyəri 11,91% azalmışdır. 50 milyard ABŞ dolları borcu olan və ziyana işləyən şirkətin səhmlərinin enməsi bazarda AI sahəsi üzrə kapital xərclərinin rentabelliyinə yenidən şübhələr yaratmışdır.
Ötən həftə ABŞ-ın aparıcı bankları rüblük maliyyə hesabatlarını dərc etmişdir. “JP Morgan Chase” (ticarət simvolu: JPM) və “Wells Fargo” (ticarət simvolu: WFC) bankların rüblük maliyyə göstəriciləri proqznoları qarşılamamışdır. “Goldman Sachs” (ticarət simvolu: GS) və “Citigroup” (ticarət simvolu: C) banklarının rüblük maliyyə göstəriciləri isə proqnozları üstələmişdir. Xüsusi ilə də, “Citigroup”-un maliyyə göstəriciləri diqqət cəlb etmişdir. Belə ki, son onillikdə ən yaxşı 3-cü rüb göstəricilərini açıqlayan bankın mənfəəti 40% artaraq 5,2 milyard ABŞ dollarına çatmışdır. ABŞ-ın böyük bankları arasında ən məyusedici rüblük hesabatı isə “Bank of America” (ticarət simvolu: BAC) açıqlamışdır. Bankın xalis mənfəəti 17% azalaraq 5,95 milyard ABŞ dolları təşkil etmişdir. Bank, həmçinin, çirkli pulların yuyulması və sanksiyalara riayət etməmə səbəbi ilə bağlı nəzarət edici orqan tərəfindən 1,2 milyard ABŞ dolları dəyərində cərimə olunduğunu açıqlamışdır.
Qeyd edək ki, ABŞ-da şirkətlərin rüblük hesabatların açıqlaması dövrü davam etməkdədir. Üzümüzə gələn həftə “Tesla” (ticarət simvolu: TSLA), “Meta Platforms” (ticarət simvolu: META), “Netflix” (ticarət simvolu: NFLX) və “IBM” (ticarət simvolu: IBM) şirkətlərin açıqlanacaq rüblük maliyyə hesabatları investorlar tərəfindən xüsusi maraq ilə gözlənilir.
VALYUTA BAZARLARI
EUR/USD məzənnəsinin dinamikası
Son həftə ABŞ-da CPI açıqlanmış indeksinin proqnozları üstələməsi ABŞ-da inflyasiya təzyiqlərinin mövcud olduğunu bildirmişdir. Bu isə öz növbəsində FED-in yaxın gələcəkdəki faiz artırma tezliyinin daha yüksək ola biləcəyinə işarə etmişdir. Beləliklə də, yüksək CPI indeksi göstəriciləri fonunda ABŞ dolları avroya nisbətdə dəyər qazanmışdır. Lakin, FED-in sədri Kevin Uorşun təmkinli çıxışı faiz dərəcələrinin oktyabrda artırılacağı ehtimallarını azaltmışdır. Əlavə olaraq, Avrozonada inflyasiya təzyiqlərinin yüksək qalması, ABŞ fond bazarında AI sahəsi üzrə şirkətlərin səhmlərində kütləvi satış və ABŞ Xəzinədarlığı istiqrazıarının gəlirliliklərinin azalması ABŞ dollarını avroya nisbətdə zəiflətmişdir. Nəticə olaraq, son həftə ərzində ABŞ dolları avroya qarşı dəyər itirmişdir.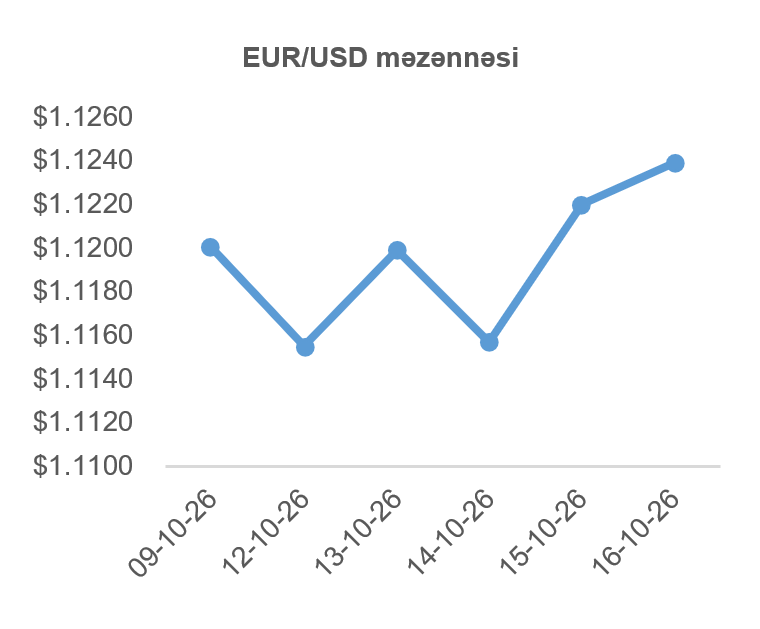
USD/JPY məzənnəsinin dinamikası
Qeyd etdiyimiz kimi ABŞ-dakı CPI götsəricilərinin yüksək olmasına baxmayaraq FED-in sədri Kevin Uorşun çıxışında FED-in oktyabrdakı görüşündə faiz artımı ilə bağlı işarə verməməsi və ümumilikdə Uorşun təmkinli ritorikası ABŞ dollarının dəyərinə mənfi təsir etmişdir. Digər tərəfdən isə Yaponiya mərkəzi bankının (Bank of Japan) rəhbəri Kazuo Uedanın Yaponiya iqtisadiyyatındakı inflyasiya dərəcəsinin hədəflənən 2%-dən yuxarı ola biləcəyini bildirməsi Yaponiyada pul-kredit siyasətinin sərtləşə biləcəyinə ehtimalları artırmışdır. Hər iki ölkənin rəhbərlərinin açıqlaması fonunda geridə qoyduğumuz həftə ərzində ABŞ dolları Yaponiya yeninə nisbətdə cüzi dəyər itirmişdir. Yaponiyanın enerji idxalçısı olduğunu nəzərə alsaq, artan enerji qiymətləri Yaponiya yeninin ABŞ dollarına qarşı dəyər qazanmasını məhdudlaşdırmışdır.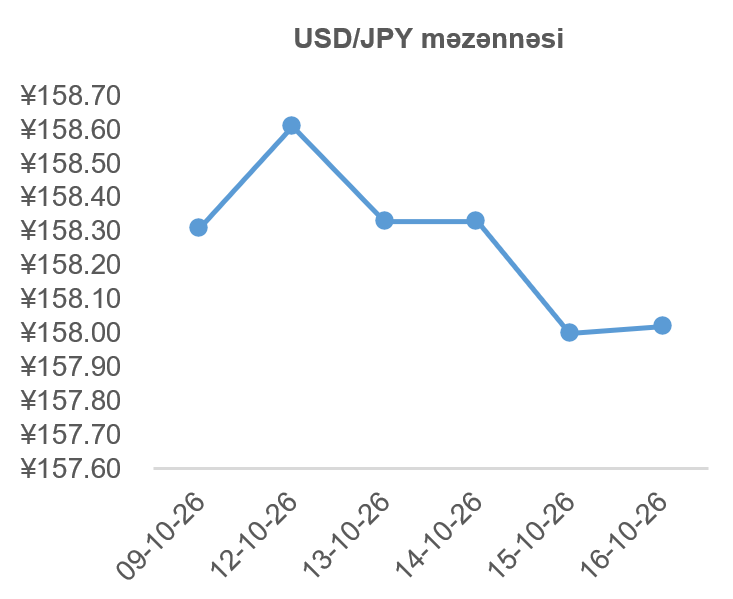
ƏMTƏƏ BAZARLARI
Neft bazarının dinamikası
Neftin dünya bazarındakı dəyərinə təsir edən əsas amil Yaxın Şərqdəki gərgin geosiyasi vəziyyətin nəticəsində Hörmüz boğazında gəmiçiliyin məhdudlaşdırılmış qalmasıdır. Vacib neft tədarükü arteriyası olan Hörmüz boğazında gəmiçiliyin bərpa olunmaması dünya bazarına neftin tədarük həcmini azaltmışdır. Bu isə öz növbəsində neftin dünya bazarındakı qiymətinə müsbət təsir etməkdədir. Əlavə olaraq ABŞ-da xam neft ehtiyatlarının kəskin azalması və neft hasilatının qasırğa nəticəsində dayandırılması neftin qiymətinin yüksəlməsinə səbəb olan bir başqa amil olmuşdur. Ümumilikdə, bir həftə əvvəl ilə müqayisədə WTI markalı Amerika xam neftinin noyabr fyuçerslərinin qiyməti 10,41%, Brent markalı Avropa neftinin dekabr fyuçerslərinin qiyməti isə 4,91% artmışdır.
Qızılın qiymətinin dinamikası
Ötən həftənin ortalarına ABŞ-da açıqlanan CPI göstəricisinin gözləntilərdən yuxarı olması qızılın dəyərinə mənfi təsir etmişdir. Belə ki, artan inflyasiya FED-in yaxın gələcəkdə sərt pul-kredit siyasəti aparacağına işarə kimi qəbul edilmişdir. Parallel olaraq ABŞ Xəzinədarlığı istiqrazlarının gəlirliliklərinin artması faiz gəliri gətirməyən qızılın dünya bazarındakı qiymətinə əlavə təzyiq göstərmişdir. Lakin həftənin sonuna doğru FED-in sədri Kevin Uorşun çıxışı FED-in faiz artırma trayektoriyasının nisbətən təmkinli olacağı yöndə qiymətləndirilmişdir. Uorşun çıxışı, habelə Yaxın Şərqdə geosiyasi vəziyyətin gərgin qalması qızılın dəyərinə dəstək vermişdir və həftənin sonuna qızıl itirdiyi mövqeləri nisbətən bərpa etmişdir. Buna baxmayaraq, bir həftə əvvəl ilə müqayisədə qızılın dekabr fyuçerslərinin qiyməti 0,83% azalaraq Troy unsiyası (31,1 qram) üçün 4 181,10 ABŞ dolları təşkil etmişdir.